Esiste un diritto al rimborso delle spese per il lavoro in smart working?
L’esperienza di questi mesi ha evidenziato come sia non più prorogabile la redazione di una specifica regolamentazione normativa civilistica e giuslavoristica per lo smart working. In Italia fino a prima dell’emergenza coronavirus lo smart working era una modalità di lavoro sconosciuta ai più. La legge 81/2017, testo di riferimento per lo smart working, detta soltanto alcuni “principi generali” lasciando gli altri aspetti all’accordo tra le parti. Il telelavoro ha invece una disciplina più corposa e maggiori tutele e garanzie in capo al dipendente (Accordo interconfederale del 9 giugno 2004 applicabile a tutti i CCNL). Spesso si tende ancora a fare confusione e a sovrapporre queste due modalità di gestione del rapporto lavorativo, ma la differenza è sostanziale. E purtroppo, occorre dirlo, troppo spesso le aziende approfittano di questo vuoto normativo.
Quando il dipendente è in ufficio è il datore a fornire tutti gli strumenti necessari: Pc, connessione ad Internet, elettricità, aria condizionata e così via. E invece nello smart working chi paga?
Nel telelavoro, le cose sono chiare: il telelavoro infatti non è una condizione momentanea, ma una modalità di lavoro permanente o a lungo termine, espressamente concordata tra dipendente e lavoratore.
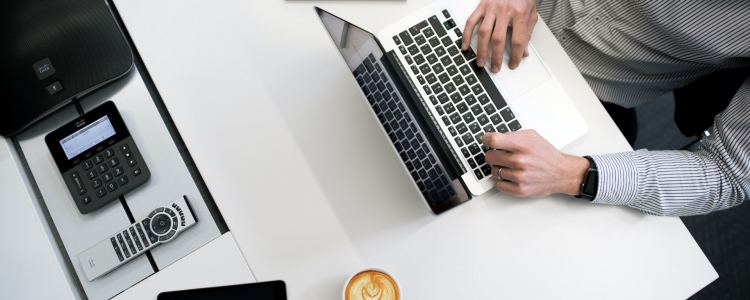
Generalmente per svolgere un lavoro in Smart Working servono come minimo 4 dispositivi: un PC, uno schermo, il modem/router per accedere a Internet e la stampante.
Nel telelavoro, a differenza dello smart working, il lavoro da casa è la modalità abituale concordata con l’azienda Ciò significa che il domicilio del lavoratore (o altro luogo a sua scelta) è l’unica sede o la sede principale dell’attività, essendo esonerato dagli obblighi in ufficio. Dunque nel telelavoro generalmente è l’azienda datrice a fornire la strumentazione tecnica indispensabile al lavoratore oppure a restituire il prezzo pagato. Ciò vale sia per il computer che per gli altri supporti tecnici indispensabili. Il datore quindi dovrà pagare:
- gli strumenti telematici;
- i costi di manutenzione degli stessi;
- la postazione di lavoro (sedia, scrivania, ecc);
- il collegamento telefonico;
- la copertura assicurativa.
Inoltre ogni CCNL può prevedere ulteriori obblighi di spesa in capo al datore; ad esempio il contratto del Commercio prevede espressamente che l’azienda debba fornire al dipendente in telelavoro tutti gli strumenti necessari e pagare anche le spese di installazione, acquisto, manutenzione, messa in sicurezza e sostituzione.
Anche nello smart working, in teoria, il datore di lavoro sarebbe tenuto a sostenere l’investimento iniziale per fornire gli strumenti necessari al lavoro in mobilità (telefoni e computer portatili). Tuttavia la normativa è piuttosto scarna e prevede soltanto che (articolo 18, comma 2, legge n. 81/2017): “il datore di lavoro è responsabile della sicurezza e del buon funzionamento degli strumenti tecnologici assegnati al lavoratore per lo svolgimento dell’attività lavorativa”, lasciando per il resto molto spazio agli accordi aziendali. La normativa prevede altresì la parità di trattamento rispetto ai lavoratori che svolgono le medesime mansioni esclusivamente all’interno dell’azienda. “Quindi sicuramente l’azienda dovrà sostenere i costi dell’attrezzatura necessaria per il lavoro” ha sostenuto abbastanza sbrigativamente qualche legale secondo cui le spese per pc, stampante ecc. sarebbero a carico del datore di lavoro. In realtà occorre distinguere ciò che la normativa italiana tratta in modo diverso:
- Per quanto concerne il trattamento economico del lavoratore, egli non potrà ricevere un compenso inferiore a quello dei lavoratori che svolgono le proprie attività all’interno dell’azienda, a parità di mansioni. Quindi esiste una equiparazione a tutti gli effetti tra i lavoratori che prestano la propria attività all’interno dei locali aziendali e coloro che svolgono il proprio lavoro all’esterno dell’azienda stessa. Ciò significa che vige in tutto e per tutto il cd. “principio di non discriminazione”, che prevede l’applicazione di tutte le tutele dei lavoratori che svolgono l’attività lavorativa presso l’azienda anche ai smart worker.
- Non è invece specificamente disciplinato il rimborso delle spese anche con riguardo al costo degli strumenti di lavoro, da regolare in sede di accordo individuale tra lavoratore e datore di lavoro.
E in questa trattativa diretta col lavoratore le aziende hanno approfittato del proprio peso contrattuale per instaurare la regola generale che il dipendente in smart working utilizzi i propri strumenti: computer, stampante, telefono, wi-fi domestico e così via. Quindi l’azienda non è obbligata a fornire gli strumenti telematici di cui il dipendente ha bisogno e non deve pagare le bollette di Internet; è, invece, obbligata ad individuare i rischi connessi al lavoro da casa e a sottoscrivere un accordo con il dipendente in cui vengono stabilite le modalità del lavoro con impegno reciproco (anche perché ai dipendenti a casa si estende la copertura Inail in caso di infortunio sul luogo di lavoro). Nella prassi dello smart working, dunque il datore di lavoro non deve necessariamente mettere a disposizione del lavoratore le tecnologie per lavorare in mobilità, la logica è quella del Bring your own device (BYOD), ovvero la possibilità di usare i propri dispositivi personali fuori (e dentro) il posto di lavoro. Ovviamente usare i propri device per avere accesso alle informazioni relative al proprio lavoro da qualunque luogo ci si trovi, implica un’attenzione particolare ai temi della sicurezza, perché diventa fondamentale proteggere non solo l’infrastruttura aziendale, ma anche pc, smartphone e tablet dei dipendenti. Ciò non toglie che il datore possa decidere di affidare al dipendente strumenti aziendali diversi da quelli personali e si impegni a sostenere le spese di riparazione e manutenzione della strumentazione tecnologica ma, ripetiamo, non si tratta di un obbligo.
Quindi esiste una equiparazione a tutti gli effetti tra i lavoratori che prestano la propria attività all’interno dei locali aziendali e coloro che svolgono il proprio lavoro all’esterno dell’azienda stessa. Per quanto concerne il trattamento economico del lavoratore, egli non potrà ricevere un compenso inferiore a quello dei lavoratori che svolgono le proprie attività all’interno dell’azienda, a parità di mansioni. Non è invece necessariamente così per il rimborso delle spese anche con riguardo al costo degli strumenti di lavoro. Nel silenzio normativo tale aspetto è regolato in sede di accordo individuale tra lavoratore e datore di lavoro.
Discorso analogo deve farsi per la postazione di lavoro. Ricordiamo che telelavoro e smart working sono disciplinate in maniera diversa dal punto di vista della sicurezza sul lavoro.
Mentre in caso di telelavoro l’azienda deve fornire ai dipendenti oltre agli strumenti digitali una postazione ergonomica (compresa la sedia), in caso di smart working, invece, i dipendenti possono lavorare dove e come preferiscono e la normativa nazionale nulla dice in merito all’obbligo in capo al datore di lavoro di fornire un’idonea postazione di lavoro.
In questo caso tuttavia la situazione può raggiungere i limiti dell’assurdo. Durante la pandemia, infatti, non è stato sempre chiaro se i dipendenti fossero in telelavoro o in lavoro agile. E può capitare che alcune aziende richiamano i collaboratori in ufficio. E’ così capitato che un lavoratore, dopo 3 mesi e mezzo di lavoro in smart working sia stato obbligato a tornare in ufficio. La sua azienda gli ha comunicato che non poteva continuare a lavorare da casa perché la sedia su cui sta seduto (la sua abituale sedia di casa) non è ergonomica e quindi non rispetta le normative relative alla sicurezza sul lavoro. Il lavoratore ha provato a sottolineare che negli ultimi tre mesi la sedia era stata sempre quella e nessuno se ne era preoccupato ma è stato tutto inutile ed è dovuto tornare alla sua scrivania, in azienda. Il suo responsabile ha invocato la già ricordata Legge 81/2017 che descrive le responsabilità del datore di lavoro in materia di sicurezza.
La citazione a sproposito dimostra la confusione tra telelavoro e lavoro agile (o smart working) che si è fatta negli ultimi mesi. Se si trattasse di un dipendente in telelavoro, l’azienda farebbe bene ad interessarsi alla sua sedia. Siccome, invece, è in smart working, questa preoccupazione non ha alcun fondamento giuridico. Infatti le due tipologie sono disciplinate in maniera diversa: la legge specifica che al personale in telelavoro, cioè che lavora da casa come se fosse in ufficio (e che mantiene gli stessi orari) deve essere garantita l’ergonomia del posto di lavoro (compresa quella della strumentazione e quindi della sedia) anche quando si trova al proprio domicilio. Ma tali tutele non sono previste per il personale in smart working, i cui compiti dovrebbero poter essere svolti in qualunque luogo e in qualunque momento, senza un controllo rigido da parte delle aziende. In caso di telelavoro è responsabilità del datore la fornitura/installazione/manutenzione dell’attrezzatura necessaria per svolgere l’attività lavorativa, come ad esempio strumenti digitali e postazione ergonomica. Mentre in caso di smartworking, è responsabilità del datore consegnare con cadenza almeno annuale, un’informativa scritta nella quale sono individuati i rischi generali e i rischi specifici connessi alla modalità di esecuzione del lavoro. E il lavoratore è tenuto a cooperare all’attuazione delle misure predisposte.
La risposta è tuttavia rivelatrice di come in questi mesi migliaia di dipendenti si siano ritrovati a lavorare da casa, di fretta e furia, a causa del lockdown, senza che fosse definito con sufficiente chiarezza se le attività da svolgere fossero in telelavoro o in smart working. Quello che molti lavoratori si sono trovati a sperimentare, spesso in maniera improvvisata non è il “vero” smart working, ma una forma di lavoro da remoto spinto e vincolato.
Per permettere ai lavoratori di lavorare meglio da casa e in modo più produttivo e confortevole, Google ha offerto ai suoi dipendenti un bonus di 1000 dollari per acquistare le attrezzature e il mobilio necessari a convertire alcuni spazi della propria abitazione. In Italia non ci sono iniziative così generose, ma alcune aziende si stanno muovendo in quella direzione. Sanofi, ad esempio, porta a casa dei propri collaboratori una postazione di lavoro completa di tutti i supporti informatici necessari (incluso l’alza monitor) e contribuisce alle spese necessarie per migliorare il lavoro da remoto (inclusi i costi per l’acquisto di una sedia ergonomica) e poi assicura classi di pilates e ginnastica posturale. Anche Develer ha stanziato un budget per ciascun dipendente in modo da agevolare l’acquisto di attrezzature per rendere “l’ufficio di casa” un posto più confortevole.
Altre aziende, invece, hanno sviluppato servizi per favorire il benessere dei propri collaboratori. Ad esempio, Accenture (che ha introdotto lo smart working in Italia già nel 2009) ha lanciato il programma “Totally For You”, un hub virtuale suddiviso in quattro sezioni: Body (con suggerimenti di attività motorie); Mind (corsi e seminari dedicati al benessere della mente); Heart (esperienze di cura legate alla genitorialità o al caregiving) e Soul (dedicata alla sfera interiore). Anche Intesa (Gruppo IBM), già pienamente operativa con lo smart working, ha attivato ”Inwellness”, un programma interno dedicato alla salute e benessere delle sue persone, che si articola su tre macro aree: sport, nutrizione e working smart. In Zurich i dipendenti hanno avuto la possibilità di portare a casa il laptop, tastiere, mouse e router wifi e, a breve, potranno ricevere presso il domicilio sedie ergonomiche e monitor del pc. Intesa Sanpaolo ha acquistato in poche settimane 17 mila device (tra PC portatili, cellulari e altri supporti) per permettere a più di 40mila persone di lavorare da casa e ha avviato il percorso formativo di Digital Coach, attraverso il quale vengono offerti suggerimenti su “come organizzare una giornata efficace”, “Come prenderti cura del tuo benessere”, “Come rendere sicuro il lavoro digitale”.
E’ altrettanto pacifico che la normativa italiana non specifichi nulla in merito al costo delle connessioni internet, per l’utilizzo dell’aria condizionata o del consumo del riscaldamento (che certo non sono a carico del dipendente per le otto e più ore che di solito passava in ufficio). Si è invocata anche in questo caso la parità di trattamento sostenendo che giustificherebbe in linea teorica il rimborso delle spese che un lavoratore in azienda non sostiene finendo tuttavia per escludere tale possibilità poiché vi sarebbero costi che un lavoratore agile non sostiene, come quello per il trasporto verso il luogo di lavoro. Si è quindi concluso che tali rimborsi sono quindi aggiuntivi e non sono necessariamente dovuti. La conclusione è dettata dalle stesse motivazioni sopra esposte: le condizioni di erogazione della prestazione lavorativa in smart working sono oggetto di un accordo tra le parti, quindi se il lavoratore accetta tale modalità, accetta anche le condizioni previste dal datore di lavoro.
A giudizio dello scrivente questa sorta di compensazione tra un diritto teoricamente spettante e dei costi che non si sosterrebbero è piuttosto strampalata. D’altronde la giustificazione basata sulla rilevanza “dei costi che un lavoratore agile non sostiene, come quello per il trasporto verso il luogo di lavoro” appare oltremodo peregrina, dal momento che in qualsiasi contratto di lavoro subordinato tali costi sono estranei al contratto ed ininfluenti e non si capisce perché dovrebbero avere quindi rilievo in negativo ai danni del lavoratore in smart working. Altrettanto singolare è trovare la motivazione nel fatto che “è anche vero che solitamente la connessione internet può essere fruita anche tramite gli strumenti messi a disposizione del lavoratore (esempio la rete dello smartphone o chiavette internet); la rete internet è solitamente già presente e nella maggioranza dei casi si tratta di offerte con navigazione internet illimitata; l’aria condizionata non è un elemento indispensabile né garantito nell’usuale posto di lavoro. Infatti un preteso quod plerumque accidit (“ciò che accade di solito” non è sufficiente a risolvere la questione in punto di diritto. E’ del tutto irrilevante che il lavoratore abbia già probabilmente un telefonino con internet e non è nemmeno vero che “l’aria condizionata non è un elemento indispensabile né garantito nell’usuale posto di lavoro”.
La conferma del fatto che la connessione internet, la luce, l’aria condizionata per il legislatore siano di costi a carico del lavoratore pare piuttosto confermata dall’indirizzo assunto di recente dal Ministero della Giustizia, che ha emanato una direttiva in tema di misure per il contenimento e la gestione dell’emergenza epidemiologica da Covid 19, mediante l’adozione di modalità di lavoro agile, specificando che: “consumi elettrici, di connessione alla rete Internet, comunicazioni telefoniche con l’Ufficio o Servizio, sono a carico del lavoratore”.
Qualcosa potrebbe tuttavia cambiare, soprattutto se si provvedesse a normare decentemente la fattispecie in esame, dopo una sentenza del Tribunale federale svizzero, nel cantone zurighese che ha aperto il fronte, a livello europeo, dei costi a carico di un dipendente per il lavoro dalla propria abitazione stabilendo che il proprietario dell’azienda deve concorrere per affitto, consumo elettrico e connessione Internet
La sentenza, senza appello e inequivocabile, stabilisce che i costi di produzione devono restare a carico del datore di lavoro anche se il dipendente lavora da casa. La notizia è stata resa solo recentemente dalla SonntagsZeitung, anche se questa pronuncia dei giudici risale allo scorso anno.
Nel caso specifico un’impiegata aveva chiesto il riconoscimento delle spese per avere destinato a ufficio una parte della propria abitazione, non potendo disporre (situazione equivalente a quella attuale di chi non ha potuto usufruirne per motivi legati all’emergenza sanitaria) di una propria postazione nella sede della società. L’azienda aveva inizialmente respinto la richiesta dell’impiegata, sostenendo di aver già fornito gli strumenti per svolgere l’attività in remoto (computer, tablet, cellulare, etc.). L’impiegata è dunque ricorsa al Tribunale federale che le ha dato ragione stabilendo un indennizzo di 150 franchi svizzeri mensili per l’attività svolta da casa. Una cifra che, secondo la sentenza, deve coprire
- l’allestimento di una postazione di lavoro,
- le spese per l’utilizzo di Internet e parte dell’energia elettrica,
- le spese di affitto dell’alloggio, in quanto l’impiegata ha dovuto ridurre il suo spazio “privato” per far posto alla postazione di lavoro.
La sentenza, al di là del caso specifico svizzero, è un precedente giuridico destinato a riaprire il dibattito sui problemi riguardanti le nuove forme di lavoro generate sia dall’emergenza Covid 19. Migliaia di dipendenti sono stati invitati a trasformare la propria casa in un ufficio, caricandosi, di fatto, una parte dei costi. Ma la sentenza svizzera conferma che questi costi non possono essere a carico interamente del lavoratore, anche se questi ha ricevuto dal proprio datore di lavoro uno strumento (computer, tablet, cellulare, etc.) per svolgere l’attività in smart working. In pratica, il Tribunale federale ha censurato il fatto che gli oneri di produzione vengano trasferiti sul dipendente stesso. La decisione dei giudici ha anche individuato quali oneri non possono essere a carico del lavoratore, oltre allo strumento di lavoro (affitto parziale della casa, consumi energetici, connessione Internet) stabilendo che il datore di lavoro ha l’obbligo, nel caso di smart working, di partecipare (nelle forme che devono essere concordate sia individualmente che collettivamente) alle maggiori spese sostenute dal dipendente.
I sindacati hanno commentato la sentenza osservando che “se il lavoro da casa dovesse diventare qualcosa di strutturale, dovrà essere sottoposto a tutti gli obblighi per i datori di lavoro“. Obblighi che si traducono “in quelli contrattuali, come i tempi di lavoro e il loro controllo, fino a questioni tecniche di spazio, come una sedia ergonomica, il computer e la messa a disposizione di tutti i mezzi tecnici necessari che si avrebbero in ufficio“. I tempi sembrano maturi, anche in altre nazioni europee tra cui l’Italia, per una normativa che stabilisca come, in che modo e con quali oneri, il datore di lavoro debba partecipare alle spese del dipendente che opera in condizioni di smart working.
In Italia, infatti, tali voci di spesa parte dei cosiddetti “costi nascosti per chi lavora da casa” sinora sono rimasti di fatto non disciplinati dal legislatore e sono stati lasciati all’accordo tra le parti. Eppure gravano sul lavoratore. Il giorno di lavoro in più a casa, senza accorgimenti adeguati, potrebbe arrivare a pesare sulla bolletta mensile per l’energia e il riscaldamento 6,12 euro al mese per l’energia elettrica e 11,44 euro al mese di gas. Se a queste cifre si aggiunge aggiungono anche la spesa per il pasto a casa, la spesa complessiva al mese si attesta sui 30 euro nel caso di un lavoratore che lavori in smart working un giorno alla settimana per quattro settimane (se sono di più i giorni basta moltiplicare la somma). Soldi che l’azienda non rimborsa. Certo vi è il modo per cercare di contenere i costi. Se si lavora da casa, ad esempio, una tariffa standard è la soluzione migliore per gestire al meglio i costi durante l’intera giornata. Le tariffe biorarie o multiorarie permettono di risparmiare solo nelle ore fuori picco e quindi non in orari di ufficio.
Il costo del pasto va messo in relazione alla vexata quaestio dei buoni pasto. Un dubbio che sorge sempre in caso di smart working è infatti se i lavoratori hanno diritto ai buoni pasto. Innanzitutto chiariamo che il buono pasto non è obbligatorio e viene erogato ai lavoratori che non hanno a disposizione una mensa aziendale. Si tratta di un beneficio accessorio (o fringe benefit), così come lo sono le auto e i telefoni aziendali. Ciò significa che un problema di applicazione del “principio di non discriminazione”, si pone non in astratto ma solo in concreto, se cioè l’azienda per i lavoratori che operano inside prevede tale benefit.
Ma se così è il dipendente sta lavorando in smart working ha comunque diritto ai buoni pasto? Anche questo aspetto è lasciato dalla legge nazionale alla libera contrattazione delle parti e, in linea di massima, ogni azienda o amministrazione decide autonomamente se concedere i buoni pasto in una giornata di Smart Working: alcuni lo fanno, altri no.
Nel primo caso, le aziende che garantiscono i buoni pasto in regime di lavoro agile lo fanno sulla base della considerazione che lo smart working (a differenza del telelavoro) non vuol dire solamente lavorare da casa. Un dipendente, in una giornata di lavoro agile, può recarsi in un coworking, oppure lavorare presso una sede distaccata dell’azienda o dove ad esempio può usufruire di una miglior connessione ad internet. Perciò il lavoratore ha comunque bisogno di mangiare fuori casa.
Nel secondo caso, invece, molte aziende durante le giornate di smart working non erogano il buono pasto né permettono ai dipendenti di usufruire del servizio mensa. Questo perché
- il beneficio del buono pasto viene equiparato ad altri trattamenti compensativi, che però non impattano direttamente sul “trattamento economico” del lavoratore,
- Il presupposto per l’attribuzione dei buoni pasto (che in quanto rimborso spese sono defiscalizzati) e che vi sia la prova dell’orario di lavoro fuori casa (situazione piuttosto difficile in caso di smart working)
In questi casi, si imputa la mancata erogazione del beneficio al fatto che il dipendente lavora da casa e quindi non avrebbe necessità di utilizzare un buono pasto.