Atti giudiziari e imposta di registro: il vademecum
Attraverso l’imposta di registro, il legislatore fiscale assoggetta ad imposizione indiretta anche i provvedimenti emessi dall’autorità giudiziaria. A definire quali siano i presupposti per la registrazione di un atto giudiziario, nonché le modalità di liquidazione e riscossione dell’imposta, è il D.P.R. 131/86, Testo unico dell’imposta di registro. A fronte di un dato normativo non sempre cristallino, dottrina, giurisprudenza e prassi amministrativa hanno contribuito in maniera importante a delineare il concreto ambito di applicazione dell’imposta in discorso.
Il presente lavoro intende offrire una generale panoramica dei meccanismi di funzionamento dell’imposta di registro sugli atti giudiziari, fornendo anche alcuni spunti pratici tratti dalla pregressa esperienza dell’Autore quale funzionario presso gli uffici dell’amministrazione finanziaria.
Dopo un generale inquadramento dell’imposta nell’ambito del sistema tributario italiano, ci si soffermerà in primo luogo sulle tipologie di atti giudiziari soggetti a registrazione. Si prenderà perciò in esame l’art. 37 del menzionato testo unico, evidenziando ciascuno dei requisiti che esso esprime, facendo ove opportuno riferimento al combinato disposto di altre norme utili a chiarirne o completarne il significato.
Una volta definito l’ambito oggettivo di applicazione dell’imposta – seguendo il percorso amministrativo che l’atto affronta dalla sua pubblicazione sino all’avvenuta registrazione – si passerà quindi ad affrontare le formalità con cui il cancelliere trasmette i provvedimenti giudiziari al competente ufficio finanziario per la liquidazione delle imposte dovute.
Si affronteranno quindi le regole che consentono di definire le due grandezze necessarie alla determinazione del tributo: base imponibile ed aliquota applicabile. Si osserverà come il legislatore abbia ripartito gli atti dell’autorità giudiziaria all’interno di categorie omogenee, differenziate in base a contenuto ed effetti giuridici dei vari provvedimenti, prescrivendo per ciascuna di esse una diversa incidenza dell’imposta.
Si vedrà inoltre come il legislatore fiscale abbia disciplinato i rapporti tra imposta di registro ed IVA al fine di evitare fenomeni di doppia imposizione sul medesimo atto. Verranno inoltre richiamate alcune particolari regole tributarie suscettibili di incidere sulla misura dell’imposta liquidata.
Si passerà quindi ad esaminare le modalità di riscossione dell’imposta, evidenziando il generale principio di solidarietà tributaria in forza del quale entrambe le parti in causa possono essere chiamate al pagamento del dovuto. Nella stessa sede, si darà conto delle particolari ipotesi in cui l’ordinamento prevede che un atto sia registrato “a debito”, cioè senza contemporaneo pagamento dell’imposta.
Verranno infine affrontate due particolari tipologie di provvedimenti che – in un’ottica deflattiva del contenzioso – il legislatore ha scelto di promuovere con importanti agevolazioni.
Sommario
- Introduzione
- Gli atti giudiziari soggetti a registrazione
- La richiesta di registrazione: soggetti e termini
- La liquidazione dell’imposta
4.1. Base imponibile e aliquote
4.2. Ipotesi particolari incidenti sulla liquidazione: atti soggetti ad IVA, sentenze di usucapione, enunciazione di atti - Pagamento dell’imposta e registrazione
- Altri atti soggetti a registrazione: il regime di favore previsto per conciliazione e mediazione
1. Introduzione
Tra gli esborsi connessi all’instaurazione di un procedimento giurisdizionale, uno dei meno noti è forse quello relativo all’imposta di registro, alla quale sono soggetti tutta una serie di provvedimenti dell’Autorità giudiziaria specificamente previsti dalla legge.
Tradizionalmente definita come “imposta d’atto” [1] – in quanto collegata ad un atto o negozio giuridico normalmente documentato in forma scritta – l’imposta di registro rientra nell’ambito di quelle forme di imposizione indiretta attraverso le quali l’ordinamento colpisce non l’immediata produzione di un reddito, bensì successivi fenomeni di movimentazione di ricchezza tra i consociati: anche lo scambio ed il trasferimento di beni e valori possono infatti costituire espressione della capacità contributiva individuata dall’art. 53 Cost. come necessario presupposto del potere impositivo dello Stato [2].
La disciplina dell’imposta in commento è dettata dal D.P.R. 131/1986 – Testo unico delle disposizioni concernenti l’imposta di registro (spesso abbreviato con l’acronimo T.U.R.); a tale complesso normativo, contenente le regole generali relative al meccanismo di applicazione dell’imposta, sono allegati sia una Tariffa, divisa in due parti, nell’ambito delle quali vengono analiticamente individuati gli atti da sottoporre a registrazione e le relative aliquote [3], sia una Tabella, recante indicazione degli atti per i quali non vi è invece obbligo di chiedere la registrazione.
2. Gli atti giudiziari soggetti a registrazione
Nell’ambito del menzionato testo unico, norma di riferimento per la tassazione degli atti giudiziari è l’art. 37, in base al quale sono soggetti ad imposta “gli atti dell’autorità giudiziaria in materia di controversie civili che definiscono anche parzialmente il giudizio, i decreti ingiuntivi esecutivi, i provvedimenti che dichiarano esecutivi i lodi arbitrali e le sentenze che dichiarano efficaci nello Stato sentenze straniere“.
Dalla lettura di tale disposizione, emergono una serie di elementi importanti al fine di circoscrivere l’area dei provvedimenti giurisdizionali soggetti ad imposta di registro.
In primo luogo, sotto il profilo soggettivo, il riferimento agli atti della “autorità giudiziaria” consente di attribuire rilievo ai soli provvedimenti emessi da un giudice (sentenze, ordinanze, decreti), escludendo di conseguenza tutti gli altri atti che – pur collocandosi all’interno di procedure giurisdizionali – siano riconducibili a soggetti privi di potestas iudicandi [4].
Quali siano poi, in concreto, gli organi qualificabili come “autorità giudiziaria” è chiarito dal combinato disposto di due ulteriori norme: da un lato, in senso apparentemente ampliativo, l’art. 8 Tariffa, parte I, precisa che sono soggetti a registrazione gli atti dell’autorità giudiziaria sia ordinaria che speciale; dall’altro, in senso nettamente restrittivo, l’art. 2 Tabella esclude invece tutti gli atti di una nutrita serie di autorità giurisdizionali diversi da quelli contemplati nella parte I della Tariffa. In definitiva – e fatti naturalmente salvi gli ulteriori requisiti che saranno di seguito illustrati – vengono in rilievo i provvedimenti degli organi della giurisdizione ordinaria (Giudice di pace [5], Tribunale, Corte di appello; non invece la Corte di Cassazione, i cui provvedimenti sono esclusi dalla registrazione ai sensi dell’art. 73, co. 2-bis, D.P.R. 115/2002) e della giurisdizione amministrativa (Tribunale amministrativo regionale e Consiglio di Stato, entrambi espressamente richiamati dall’art. 8, co. 1-bis, Tariffa, parte I).
In secondo luogo, sotto il profilo oggettivo, occorre osservare come l’imposta in esame non riguardi indifferentemente tutti gli atti degli organi giudiziari come sopra definiti, bensì soltanto quelli che intervengono “in materia di controversie civili“, per tali intendendosi – secondo la migliore dottrina – “quelle in cui si invochi la tutela giurisdizionale verso una pretesa violazione di un diritto soggettivo e che quindi attengano alla esistenza, alla attuazione, alla modificazione e alla estinzione di un diritto soggettivo” [6].
È opportuno evidenziare come anche sentenze rese nell’ambito di procedimenti penali possano avere profili di rilevanza civilistica: è quanto accade allorché il danneggiato dal reato abbia scelto di costituirsi parte civile al fine di ottenere direttamente dal giudice penale una pronuncia di condanna del reo al risarcimento del danno patito.
Alla luce del carattere contenzioso della controversia risolta mediante il provvedimento soggetto a registrazione, sembrerebbero doversi escludere dall’ambito di applicazione dell’imposta in commento tutti gli atti resi nel contesto di procedimenti di volontaria giurisdizione: affermazione tuttavia smentita dalla prassi, che vede ad esempio sottoposte a registrazione pure le sentenze di adozione di maggiorenne, rese all’esito di un procedimento indubbiamente qualificabile come di volontaria giurisdizione [7].
È infine previsto che, nell’ambito degli atti giudiziari in materia di controversie civili, l’imposta di registro si applichi ai soli provvedimenti “che definiscono anche parzialmente il giudizio“, cioè a quei soli atti dotati di contenuto decisorio rispetto ad una vicenda litigiosa [8]. Risultano quindi esclusi dall’imposizione tutti gli atti aventi funzione ordinatoria nello svolgimento del processo e, più in generale, tutti quelli che non intervengono a pronunciarsi sul merito della controversia. Non avendo carattere decisorio, sono dunque esclusi dalla registrazione – in via esemplificativa – i provvedimenti recanti declaratoria di incompetenza territoriale [9] e quelli che dichiarano l’estinzione del processo [10]; i provvedimenti cautelari con i quali vengono disposti il sequestro conservativo e quello giudiziario [11]; ancora, le ordinanze del giudice istruttore nel corso del processo civile.
La decisione del giudice può peraltro essere anche solo parziale, risolvendo alcune delle questioni dedotte e rinviando all’esito del giudizio la definizione delle altre: ciò che importa è che su una determinata questione l’autorità giudiziaria si sia pronunciata in maniera definitiva, consumando il proprio potere giurisdizionale sul punto ed emettendo una decisione che potrà eventualmente essere rimossa soltanto a seguito di impugnazione dinanzi ad un giudice di grado superiore [12].
Accanto agli “atti dell’autorità giudiziaria in materia di controversie civili che definiscono anche parzialmente il giudizio“, l’art. 37 T.U.R. prevede specificamente tre ulteriori tipologie di provvedimenti che altrimenti, non avendo natura definitoria, sfuggirebbero alla sinora esaminata categoria generale: sono dunque soggetti a registrazione anche i decreti ingiuntivi esecutivi (sia quelli immediatamente esecutivi, sia quelli dichiarati tali a seguito di mancata opposizione dell’ingiunto o di rigetto dell’opposizione, ovvero ancora a seguito di concessione della provvisoria esecutorietà nel giudizio di opposizione), i provvedimenti che dichiarano esecutivi i lodi arbitrali e le sentenze che dichiarano efficaci nello Stato sentenze rese da autorità giurisdizionali straniere (trattandosi, in questi ultimi due casi, di provvedimenti che recepiscono decisioni di un giudice “privato” od estero, aventi in ogni caso contenuto analogo a quello degli atti giudiziari normalmente soggetti a registrazione).
Individuati così i presupposti affinché un atto giudiziario possa ritenersi soggetto a registrazione, molteplici sono le esenzioni espressamente previste dalla legge: oltre all’elencazione delle Autorità giuridizionali i cui provvedimento sono esenti dalla registrazione e alla clausola generale secondo cui “sono esenti da registrazione gli “atti” giudiziari “diversi da quelli espressamente contemplati nella parte prima della tariffa” (elencazione e clausola entrambe recate dal già menzionato art. 2 della Tabella allegata al D.P.R. 131/1986), ulteriori ipotesi di esenzione sono previste in norme speciali sia interne che esterne al T.U.R. Tra le varie tipologie di provvedimenti esenti – oltre a quelle segnalate incidentalmente nel corso del presente lavoro – si richiama qui l’attenzione sugli “atti, documenti e provvedimenti previsti dalla l. 11 agosto 1973, n.533“, concernenti cioè le controversie individuali di lavoro e quelle in materia di previdenza e di assistenza obbligatoria, gli atti concernenti le opposizioni all’esecuzione gli atti esecutivi e i lodi pronunciati nelle stesse materie, sottratti all’obbligo di registrazione per effetto dell’art. 10, Tabella allegata al T.U.R. .
3. La richiesta di registrazione: soggetti e termini
Obbligati a richiedere la registrazione degli atti giudiziari così individuati sono, a norma dell’art. 10 T.U.R., cancellieri e segretari degli organi giurisdizionali presso i quali prestano servizio. Previa iscrizione in appositi repertori di cancelleria previsti ex art. 67 T.U.R., le sentenze e gli altri provvedimenti da registrare vengono trasmessi all’ufficio territoriale dell’Agenzia delle Entrate nella cui circoscrizione opera il pubblico ufficiale che ha richiesto la registrazione (così dispone l’art. 9, co. 1, T.U.R.).
Poiché gli atti giudiziari rientrano nella categoria di atti soggetti a registrazione entro un termine fisso prestabilito dalla legge [13], la richiesta di registrazione da parte del cancelliere deve in generale pervenire all’ufficio finanziario decorsi dieci giorni ed entro trenta giorni da quello in cui il provvedimento e’ stato pubblicato o emanato: tale finestra temporale, costruita dall’art. 13, co. 3, T.U.R. attraverso la combinazione di un termine dilatorio e di un termine acceleratorio, è stata introdotta a partire dal 03.12.2016, in sostituzione del previgente ristrettissimo termine di soli cinque giorni.
Un termine più ampio – pari a sessanta giorni dall’emissione del provvedimento – è invece previsto per la richiesta di registrazione dei decreti di trasferimento e degli altri atti ricevuti dai cancellieri (art. 13, co. 1-bis T.U.R.).
Un termine di trenta giorni, decorrente però non dall’emissione bensì dal definitivo passaggio in giudicato, è infine previsto per la richiesta di registrazione delle sentenze e degli altri atti recanti condanna al risarcimento del danno prodotto da fatti costituenti reato (così dispone il comma 2-ter recentemente aggiunto all’art. 73 D.P.R. 115/2002).
4. La liquidazione dell’imposta
Una volta ricevuti gli atti da sottoporre a registrazione, l’ufficio finanziario procederà a liquidare l’imposta dovuta. Per effettuare tale operazione è però necessario individuare sia la base imponibile, cioè il valore economico dell’atto da tassare, sia l’aliquota applicabile, cioè la misura percentuale di incidenza del tributo. Nel compiere la necessaria operazione aritmetica, occorrerà peraltro tener presente che – come previsto dall’art. 41, co. 2, T.U.R. – l’imposta liquidata non potrà in nessun caso essere inferiore alla misura fissa indicata nell’art. 11 della Tariffa medesima, parte I, attualmente pari ad euro 200,00 (per questa ragione, ad esempio, tutte le condanne al pagamento di somme inferiori ad euro 6.666,67 sconteranno comunque un’imposta minima di euro 200,00, nonostante l’applicazione della relativa aliquota, pari al 3%, determini algebricamente un risultato inferiore).
4.1. Base imponibile e aliquote
Per determinare la base imponibile di un atto giudiziario occorre far riferimento agli effetti che esso in concreto determina [14]: l’art. 43, co. 4, T.U.R. – attraverso un rinvio per relationem – rende infatti applicabili ai provvedimenti giurisdizionali gli stessi criteri di computo della base imponibile previsti per gli altri tipi di atti (pubblici e privati) che producono analoghi effetti giuridici. Così, ad esempio, la sentenza che dispone il trasferimento ex art. 2932 c.c. di un immobile oggetto di contrattazione preliminare sarà tassata assumendo come base imponibile il valore dell’immobile trasferito [15]; la sentenza che condanna il convenuto al risarcimento del danno sarà tassata assumendo come base imponibile la somma oggetto di condanna, comprensiva di eventuale rivalutazione monetaria ed interessi; e ancora, la sentenza che condanna una delle parti ad eseguire opere sarà tassata prendendo come riferimento il valore economico delle opere stesse.
Le aliquote applicabili sono stabilite dall’art. 8, Tariffa, parte I in relazione a categorie omogenee di atti giudiziari:a) provvedimenti recanti trasferimento o costituzione di diritti reali su beni immobili o su unità da diporto ovvero su altri beni e diritti (stesse aliquote previste in Tabella per i corrispondenti atti pubblici o privati; in particolare aliquota del 9% per i fabbricati e del 15% per i terreni); b) provvedimenti recanti condanna al pagamento di somme o valori, ad altre prestazioni o alla consegna di beni di qualsiasi natura (aliquota del 3%) [16]; c) provvedimenti di accertamento di diritti a contenuto patrimoniale (aliquota del 1%).
Nell’ambito della stessa disposizione sono poi indicate alcune categorie di atti che – in ragione della loro particolare natura – non vengono tassati mediante applicazione di un’aliquota proporzionale, bensì scontano l’imposta nella misura fissa di euro 200,00: si tratta dei d) provvedimenti non recanti trasferimento, condanna o accertamento di diritti a contenuto patrimoniale; dei e) provvedimenti che dichiarano la nullità o pronunciano l’annullamento di un atto, ancorché portanti condanna alla restituzione di denaro o beni [17], o la risoluzione di un contratto [18]; dei g) provvedimenti di omologazione [19].
Variabili, a seconda del contenuto di volta in volta concretamente assunto, sono le modalità di liquidazione dell’imposta di registro sulle sentenze penali recanti condanna al risarcimento del danno in favore della costituita parte civile: la tassazione avverrà in maniera proporzionale, mediante applicazione della pertinente aliquota pari al 3%, in caso di condanna al pagamento sia di una somma già compiutamente determinata dal giudice penale, sia di una somma riconosciuta a titolo di provvisionale, in attesa che il giudice civile determini l’esatto ammontare del danno risarcibile; l’imposta sarà invece applicata nella misura fissa di euro 200,00 in caso di sentenza penale recante condanna generica al risarcimento del danno, da determinarsi poi separatamente in sede civile.
Ad una aliquota del 3% sono infine soggetti – ai sensi del comma 1-bis dell’art. 8, Tariffa, parte I – gli “atti del Consiglio di Stato e dei tribunali amministrativi regionali che definiscono, anche parzialmente, il giudizio, compresi i decreti ingiuntivi esecutivi, che recano condanna al pagamento di somme di danaro diverse dalle spese processuali”.
Interessante quest’ultima precisazione, che esplicita invero un criterio comunque riconosciuto in via di prassi in relazione a tutti gli atti giudiziari: all’interno della base imponibile non rientrano mai le somme liquidate a titolo di spese di giudizio, dal momento che la condanna a tali esborsi rappresenta semplicemente una conseguenza dell’attività difensiva espletata dalle parti nel processo e non certo un indice di capacità contributiva riferibile al contenzioso oggetto di pronuncia.
4.2. Ipotesi particolari incidenti sulla liquidazione: atti soggetti ad IVA, sentenze di usucapione, enunciazione di atti
In calce al sin qui esaminato art. 8, Tariffa, parte I il legislatore ha infine inserito alcune note che, a dispetto della collocazione non certo privilegiata, rivestono invero grande importanza in sede di applicazione pratica.
La nota II, in particolare, prevede che i provvedimenti recanti condanna al pagamento di somme non siano “soggetti all’imposta proporzionale per la parte in cui dispongono il pagamento di corrispettivi o prestazioni soggetti all’imposta sul valore aggiunto“: nel richiamare la norma di cui all’art. 40 T.U.R., la nota in questione ribadisce il principio di alternatività IVA-registro, in virtù del quale un medesimo atto (nel senso di fenomeno economico) non può essere colpito da entrambe le menzionate forme di imposizione indiretta mediante applicazione delle rispettive aliquote proporzionali. A fronte di un atto che rientri nel campo di applicazione dell’IVA (in quanto effettivamente soggetto a tale imposta o, in alternativa, esente per specifica scelta normativa), l’imposta di registro cederà dunque il passo alla prima e non potrà che applicarsi nella misura minima prevista per legge – oggi pari ad euro 200,00 – assumendo di fatto la funzione di “tassa” di registro (nel senso di tributo dovuto in relazione al godimento di un servizio pubblico, quale appunto è quello della registrazione): è quanto avviene, ad esempio, in relazione al decreto ingiuntivo recante condanna al pagamento di somme dovute nell’ambito di un contratto di fornitura (cessione di beni soggetta ad IVA) oppure nell’ambito di un rapporto di finanziamento bancario (prestazione avente ad oggetto la concessione di crediti, in campo IVA ancorché esente ex art. 10 D.P.R. 633/1972 [20]).
Ancorché la nota II in commento si riferisca ai soli provvedimenti di condanna di cui all’art. 8, lett. b), Tariffa, parte I, sia la dottrina che la giurisprudenza ne hanno ampliato la portata anche ai provvedimenti recanti accertamento di diritti a contenuto a patrimoniale previsti dalla successiva lettera c) del medesimo articolo, nell’ipotesi in cui i crediti accertati derivassero da operazioni soggette ad IVA. Vale in tal senso richiamare il recente insegnamento della Corte Costituzionale che, con sentenza n. 177/2017, ha ritenuto irragionevole limitare l’applicazione del menzionato principio di alternatività IVA-registro ai soli provvedimenti giudiziari di condanna, escludendo per contro quelli di mero accertamento: dal momento che la ratio del principio in parola è evitare fenomeni di doppia imposizione sullo stesso atto, la Consulta – pronunciandosi in materia di tassazione del decreto che definisce il giudizio di opposizione allo stato passivo del fallimento, atto giudiziario ad evidente contenuto dichiarativo – ha rilevato la necessità che il medesimo trattamento di favore (comportante l’applicazione dell’imposta di registro in misura fissa) sia esteso anche ai provvedimenti di cui all’art. 8, lett. c), Tariffa, parte I, recanti accertamento di crediti derivanti da operazioni soggette all’imposta sul valore aggiunto [21].
In relazione alla nota II dell’art. 8, Tariffa, parte I, è infine necessaria un’ulteriore precisazione: dal momento che l’esclusione dell’imposta proporzionale di registro vale soltanto per la parte in cui il singolo atto dispone il pagamento di somme soggette ad IVA, l’aliquota ordinaria del 3% riprende applicazione rispetto ad eventuali somme che non concorrono a formare la base imponibile ai fini IVA, tra le quali l’art. 15 D.P.R. 633/1972 annovera esplicitamente quelle dovute a titolo di interessi moratori, attesa la loro natura lato sensu risarcitoria. Può dunque accadere che, dinanzi ad ingenti crediti commerciali particolarmente risalenti nel tempo, l’applicazione dell’aliquota proporzionale del 3% sui soli interessi di mora calcolati ai sensi del D.Lgs. 231/2001 conduca ad una tassazione anche superiore alla misura minima di euro 200,00.
Di grande rilevanza sistematica è anche la successiva nota II-bis all’art. 8, Tariffa, parte I, secondo cui “i provvedimenti che accertano l’acquisto per usucapione della proprietà di beni immobili o di diritti reali di godimento sui beni medesimi sono soggette all’imposta secondo le disposizioni dell’art. 1 della tariffa“. Ad evidenti fini antielusivi, la norma in commento equipara il trattamento fiscale di provvedimenti certamente rientranti nella categoria delle pronunce dichiarative al ben più oneroso regime previsto per gli atti recanti trasferimento di diritti reali immobiliari (con conseguente applicazione delle aliquote del 9% o 15%, a seconda che il bene usucapito sia un fabbricato oppure un terreno, in luogo della più leggera aliquota dell’1% prevista per i provvedimenti recanti accertamento di diritti a contenuto patrimoniale) [22].
Sulla liquidazione dell’imposta può influire l’eventuale individuazione, da parte dell’ufficio finanziario, di atti non registrati enunciati all’interno del provvedimento giudiziario trasmesso dalla cancelleria per la registrazione. Attraverso la norma di cui all’art. 22 T.U.R. il legislatore fiscale ha inteso evitare potenziali elusioni di imposta, che avrebbero potuto verificarsi laddove all’interno di un atto presentato per la registrazione fossero state inserite disposizioni contenute in altri atti scritti o contratti verbali mai registrati in precedenza e stipulati tra le stesse parti intervenute nell’atto contenente l’enunciazione.
La regola si applica ovviamente anche agli atti giudiziari ed ha una particolare incidenza nel settore dei decreti ingiuntivi, trattandosi di provvedimenti tipicamente emessi dal giudice sulla base di una prova scritta. A fronte della scrittura privata o delle fatture commerciali (presupponenti comunque un rapporto contrattuale) spesso azionate quali “titoli” per l’ottenimento del provvedimento monitorio, l’ufficio finanziario liquiderà l’imposta anche in relazione a tali atti (in misura proporzionale secondo le pertinenti aliquote oppure in misura fissa, in caso di atti soggetti ad IVA), applicando altresì eventuali sanzioni nel caso in cui emerga l’enunciazione di atti che avrebbero dovuto essere registrati in termine fisso [23].
Una disposizione di favore specifica per gli atti giudiziari è recata dall’art. 22, co. 3, T.U.R. , laddove si specifica che, qualora l’enunciazione riguardi atti non soggetti a registrazione in termine fisso, l’imposta potrà essere liquidata soltanto sulla parte di atto enunciato che non abbia ancora avuto esecuzione al momento in cui l’atto enunciante perviene all’ufficio finanziario [24].
5. Pagamento dell’imposta e registrazione
Una volta liquidata l’imposta, affinché la registrazione si perfezioni occorre che uno dei soggetti individuati dalla legge proceda al pagamento del dovuto: con riferimento agli atti giudiziari, l’art. 57 T.U.R. stabilisce che ad essere obbligate al pagamento siano le parti in causa, solidalmente tra loro [25]. L’ufficio finanziario può quindi rivolgersi contemporaneamente alle due o più parti in causa [26] – comprese quelle eventualmente rimaste contumaci, poiché anche nei loro confronti si è compiutamente instaurato il rapporto giuridico processuale – notificando un avviso di liquidazione con il quale si richiede il versamento dell’imposta dovuta entro il termine di sessanta giorni dal ricevimento dell’avviso stesso (così il combinato disposto dei commi 3 e 5 dell’art. 54 T.U.R.).
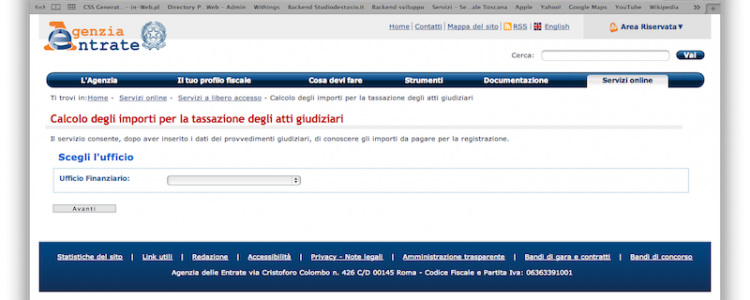
Ciascuna delle parti interessate può però procedere spontaneamente al pagamento dell’imposta anche prima del ricevimento di un avviso di liquidazione, consultando la liquidazione effettuata dall’ufficio finanziario mediante un apposito servizio disponibile sul sito internet dell’Agenzia delle Entrate, accessibile senza bisogno di credenziali, semplicemente inserendo gli estremi del provvedimento da ricercare; a partire dal 23.07.2018, il pagamento – sia spontaneo che a seguito di avviso di liquidazione – avviene tramite modello F24 [27].
Un ruolo cruciale può in questa fase esser svolto dai difensori: pur avendo già terminato l’attività di rappresentanza e difesa in giudizio, costoro potranno utilmente assistere i propri clienti nelle formalità connesse all’assolvimento dell’imposta, evitando per quanto possibile che il meccanismo della solidarietà tributaria determini nuove ed ulteriori tensioni tra le parti contrapposte e conduca – in caso di omesso pagamento – alla successiva iscrizione a ruolo delle somme dovute e delle relative sanzioni pecuniarie.
Nonostante in ambito tributario valga il principio di solidarietà, il criterio processual-civilistico della soccombenza, valevole per la condanna alle spese di lite ex art. 91 c.p.c., consentirà alla parte vittoriosa di recuperare in sede di esecuzione forzata anche gli esborsi eventualmente sopportati a titolo di imposta di registro.
Una comprensibile deroga al principio di solidarietà è prevista dallo stesso art. 57 T.U.R. in relazione ai decreti ingiuntivi, per i quali unici soggetti obbligati al pagamento dell’imposta sono coloro che si sono rivolti all’Autorità giurisdizionale per ottenere l’emissione di tali provvedimenti. La diversa previsione si spiega avendo riguardo alla situazione di contraddittorio imperfetto che caratterizza il procedimento per decreto ingiuntivo, nell’ambito del quale il creditore ricorrente – sulla sola base di idonea prova scritta ed inaudita altera parte – è in grado di ottenere dal giudice un provvedimento potenzialmente già esecutivo, al quale il debitore potrà reagire nella successiva ed eventuale fase di opposizione, essa sì a contraddittorio pieno. Essendo il solo creditore parte in senso tecnico della procedura monitoria, il legislatore fiscale pone a suo esclusivo carico l’onere di assolvere l’imposta di registro sul conseguente decreto ingiuntivo, salva naturalmente la possibilità di inserire anche tale esborso all’interno dell’atto di precetto propedeutico all’eventuale successiva attività di esecuzione forzata.
Se quella a pagamento costituisce la forma ordinaria di registrazione, vi sono però dei casi in cui l’ufficio finanziario procede a registrare alcune tipologie di provvedimenti senza contemporaneo pagamento delle imposte dovute. Nelle varie ipotesi previste dall’art. 59 T.U.R. il legislatore ha ritenuto opportuno derogare al generale meccanismo di applicazione dell’imposta, privilegiando esigenze diverse: nei casi di cui alle lettere a) e b) non far gravare immediatamente l’imposta sulle amministrazioni dello Stato che siano parte in causa [28] o sui soggetti ammessi al patrocinio a spese dello Stato o, nel caso di cui alla lettera c), su una procedura fallimentare in corso; nell’importantissimo caso di cui alla lettera d), non onerare del pagamento dell’imposta la vittima di un fatto costituente reato che abbia ottenuto dall’Autorità giudiziaria un provvedimento di condanna al risarcimento del danno subito.
In ciascuna di tali ipotesi, la registrazione viene effettuata “a debito” immediatamente dopo la liquidazione, concludendosi con ciò l’iter amministrativo presso gli uffici dell’Agenzia delle Entrate: sarà il cancelliere, in un secondo momento, ad attivarsi per il recupero delle somme dovute, agendo nei confronti del soggetto privato che sia risultato definitivamente soccombente nei confronti della parte pubblica o di quella ammessa al gratuito patrocinio; oppure nei confronti dell’eventuale attivo fallimentare; oppure ancora, infine, nei confronti del danneggiante condannato al risarcimento [29].
Il buon esito della procedura di registrazione si riflette sulla possibilità per il cancelliere di rilasciare originali, copie ed estratti dei provvedimenti giurisdizionali di cui egli ha la gestione: l’art. 66 T.U.R. prevede infatti un divieto di rilascio di documenti relativi ad atti non registrati.
La portata del divieto è tuttavia notevolmente ridimensionata da una serie di eccezioni di origine non solo legislativa, ma anche giurisprudenziale: oltre alla principale ipotesi normativa del rilascio di originali e copie necessari per la prosecuzione del giudizio mediante impugnazione nei successivi gradi, ulteriori casi sono stati introdotti dalla Corte Costituzionale con sentenze additive n. 522/2002 e n. 198/2010 (intervenute la prima in materia di rilascio di copia dell’atto conclusivo (sentenza o verbale di conciliazione) della causa di opposizione allo stato passivo fallimentare, ai fini della variazione di quest’ultimo e la seconda in materia di rilascio dell’originale o della copia della sentenza o di altro provvedimento giurisdizionale, che debba essere utilizzato per procedere all’esecuzione forzata).
Il meccanismo della registrazione sin qui esaminato deve necessariamente fare i conti con la provvisorietà che – in ragione del sistema delle impugnazioni – caratterizza tutti i provvedimenti giurisdizionali sino al momento del definitivo passaggio in giudicato. Il problema è affrontato direttamente dall’art. 37 T.U.R., laddove si prevede che gli atti giudiziari “sono soggetti all’imposta anche se al momento della registrazione siano stati impugnati o siano ancora impugnabili, salvo conguaglio o rimborso in base a successiva sentenza passata in giudicato“. La soluzione individuata dal legislatore è dunque quella dell’immediata debenza dell’imposta: prevale così l’interesse dell’Erario all’immediata percezione di un gettito fiscale, ancorché fondato su presupposti d’imposta fisiologicamente instabili e mutevoli, rispetto ai quali potrebbe successivamente emergere per il Fisco la necessità di operare aggiustamenti in avere o in dare (sotto forma, rispettivamente, di conguagli o rimborsi, a seconda che nei successivi gradi di giudizio la base imponibile recata dal singolo atto giudiziario si ampli oppure si riduca) [30].
Mentre in caso di conguaglio reso necessario da una pronuncia di grado successivo sarà il competente ufficio finanziario ad attivarsi mediante notifica di apposito avviso di liquidazione, nel caso in cui emerga la spettanza di un rimborso sarà il contribuente a dover avviare il procedimento amministrativo di rimborso, mediante apposita richiesta da effettuarsi, a pena di decadenza, entro il termine di tre anni dal momento in cui è sorto il diritto alla restituzione di quanto pagato in eccesso (cfr. art. 77 T.U.R.) [31].
6. Altri atti soggetti a registrazione: il regime di favore previsto per conciliazione e mediazione
È utile concludere questa breve trattazione richiamando l’attenzione su due istituti finalizzati rispettivamente a definire un contenzioso già in atto o addirittura a prevenirne l’instaurazione: conciliazione e mediazione, strumenti deflattivi del carico giudiziario che il legislatore fiscale ha scelto di incentivare riservando loro un trattamento di particolare favore.
Una prima forma di agevolazione riguarda i verbali di conciliazione giudiziale, mediante i quali le parti – nell’ambito di un processo e dinanzi ad un giudice – raggiungono e formalizzano un accordo sulla materia del contendere, ponendo così fine alla controversia. Per questo tipo di atti l’art. 9, co. 9, L. 488/1999 (legge finanziaria per l’anno 2000) ha stabilito che “sono esenti dall’imposta di registro i processi verbali di conciliazione di valore non superiore a lire 100 milioni”(oggi pari ad euro 51.645,69).
Una seconda forma di beneficio si applica invece agli atti conclusivi del procedimento di mediazione civile e commerciale, che il D.Lgs. 28/2010, al suo art. 1, definisce come “l’attività, comunque denominata, svolta da un terzo imparziale e finalizzata ad assistere due o più soggetti sia nella ricerca di un accordo amichevole per la composizione di una controversia, sia nella formulazione di una proposta per la risoluzione della stessa”. Al fine di favorire tale strumento di risoluzione alternativa delle controversie, l’ordinamento – oltre ad una generalizzata esenzione dall’imposta di bollo e da ogni spesa, tassa o diritto di qualsiasi specie e natura – ha altresì previsto che “il verbale di accordo è esente dall’imposta di registro entro il limite di valore di 50.000 euro, altrimenti l’imposta è dovuta per la parte eccedente” (art. 17, co 3, D.Lgs. 28/2010).
Nonostante il valore di riferimento sia pressoché uguale per entrambi gli istituti in parola, diverso è il meccanismo di applicazione delle due tipologie di agevolazione. Mentre per la mediazione la soglia di euro 50.000,00 istituisce una vera e propria franchigia, comportando quindi l’assoggettamento ad imposta della sola parte dell’atto che eccede tale valore, per la conciliazione la soglia di euro 51.645,69 rappresenta il discrimine tra atti esenti e atti non esenti, che dovranno perciò scontare l’imposta in misura piena sul loro intero valore, senza alcuna possibilità di riduzione della base imponibile.
[1] La natura dell’imposta di registro quale “imposta d’atto” è stata da ultimo ribadita da Cass. Civ., sez. V, ord. n. 9501/2018; nello stesso senso anche Cass. Civ., sez. V, sent. n. 14649/2005.
[2] Per una applicazione del principio di capacità contributiva anche in materia di tassazione degli atti giudiziari, si fa rinvio a Cass. Civ., sez. V, sent. n. 11149/2006, che – pronunciandosi in relazione ad una vicenda di riunione facoltativa di più cause connesse per comunanza di oggetto – ha tra l’altro affermato come “l’imposta non colpisce la sentenza in quanto tale, ma il rapporto in essa racchiuso, quale indice di capacità contributiva“.
[3] L’art. 1 del D.P.R. 131/1986, nel definire l’oggetto dell’imposta, stabilisce difatti che “L’imposta di registro si applica, nella misura indicata nella tariffa allegata al presente testo unico, agli atti soggetti a registrazione e a quelli volontariamente presentati per la registrazione“.
[4] Si pensi ad esempio alla dichiarazione di debito ex art. 547 c.p.c. resa dal terzo pignorato nell’ambito della procedura di espropriazione.
[5] La legge n. 374/1991, istitutiva del giudice di pace, all’art. 46 prevede però che “Le cause e le attività conciliative in sede non contenziosa il cui valore non eccede la somma di euro 1.033,00 e gli atti e i provvedimenti ad esse relativi sono soggetti soltanto al pagamento del contributo unificato, secondo gli importi previsti dall’articolo 13 del testo unico di cui al decreto del Presidente della Repubblica 30 maggio 2002, n. 115, e successive modificazioni”, ponendo così un limite minimo al di sotto del quale i provvedimenti del Giudice di pace non sono soggetti a registrazione.
[6] A. BUSANI, La tassazione degli atti dell’autorità giudiziaria, in Dir. e Prat. Trib., 2018, 4, 1768, il quale a sua volta richiama A. URICCHIO, Attività giudiziaria e imposizione tributaria tra imposta di registro e contributo unificato per l’iscrizione a ruolo, in Boll. trib., 2006, 5, 380
[7] Soggetti ad imposta di registro – ancorché rientranti nell’ambito della volontaria giurisdizione – sono anche i provvedimenti relativi alle procedure di opposizione al decreto di pagamento del compenso al difensore, all’ausiliario del magistrato e al consulente tecnico di parte, come chiarito con Risoluzione n. 260/E del 21.09.2007 dell’Agenzia delle Entrate.
[8] Carattere decisorio è stato ad esempio riconosciuto anche alle ordinanze che dichiarano l’inammissibilità dell’appello, ai sensi degli artt. 348-bis e 348-ter c.p.c. . In proposito, la Risoluzione n. 28 del 12.03.2014 dell’Agenzia delle Entrate ha osservato che “l’ordinanza di inammissibilità dell’appello, emessa dal giudice quando l’impugnazione non ha una ragionevole probabilità di essere accolta, deve ritenersi conclusiva della fase di impugnazione del giudizio – come ritenuto dal Ministero della Giustizia – e, pertanto, deve essere ricondotta tra gli atti dell’autorità giudiziaria che “definiscono anche parzialmente il giudizio”. In quanto tale, l’ordinanza di inammissibilità in parola deve assoggettata all’obbligo di registrazione in termine fisso, ai sensi degli articoli 37 TUR e 8 della Tariffa, Parte prima, del TUR“.
Carattere almeno parzialmente definitorio è stato riconosciuto anche ai provvedimenti cautelari anticipatori (ex artt. 669 e ss. e 700 e ss. c.p.c.), dal momento che – come riconosciuto con Risoluzione n. 255 del 14.09.2007 dell’Agenzia delle Entrate – “tali provvedimenti, infatti, sono destinati ad avere efficacia, come titoli esecutivi, immediatamente eseguibili, senza che il ricorrente sia in alcun modo tenuto a promuovere o a perseguire un accertamento positivo del proprio diritto e, in ogni caso, “… l’estinzione del giudizio di merito non determina l’inefficacia dei provvedimenti anche quando la relativa domanda e’ stata proposta in corso di causa“.
Carattere decisorio è stato riconosciuto anche all’ordinanza di ingiunzione ex art. 186-ter c.p.c., come chiarito da Cass. Civ., sez. V, sent. n. 17607/2010, secondo cui “tra i provvedimenti giudiziari assoggettati all’imposta proporzionale, ai sensi dell’art. 37 del d.P.R. n. 131 del 1986 e dell’art. 8 della tariffa (parte prima), rientra anche l’ordinanza ingiuntiva di cui all’art. 186 ter cod. proc. civ., non essendo richiesto che il provvedimento giudiziario sia passato in giudicato ma solo che sia conclusivo di un giudizio o di un suo grado, di una fase o un sub-procedimento e che sia esecutivo, a nulla rilevando che nelle categorie di atti tassabili ex art. 37 cit. manchi il riferimento a quello contemplato dall’art. 186 ter cod. proc. civ., sia perché la norma processuale è sopravvenuta al d.P.R. n. 131 del 1986 sia per l’espresso riferimento alla normativa sul decreto ingiuntivo contenuto nella legge sull’imposta di registro“.
[9] Come chiarito con Risoluzione n. 45/E del 09.05.2001 dell’Agenzia delle Entrate.
[10] Come chiarito con Risoluzione n. 263/E del 21.09.2007 dell’Agenzia delle Entrate.
[11] Come chiarito con Risoluzione n. 255/E del 14.09.2007 dell’Agenzia delle Entrate.
[12] Non costituisce invece presupposto per l’assoggettamento ad imposta il carattere esecutivo del provvedimento giudiziario (salvo che per i decreti ingiuntivi): in tal senso, cfr. Cass. Civ., sez. VI – V, ord. n. 12480/2018, secondo cui “il provvedimento di sospensione della provvisoria esecuzione della sentenza di primo grado non fa venir meno il presupposto del tributo, costituito, ai sensi dell’art. 37 del d.P.R. n. 131 del 1986, non già dall’efficacia esecutiva, bensì dall’esistenza di un titolo giudiziale soggetto a registrazione“.
[13] L’art. 5 T.U.R. stabilisce che “sono soggetti a registrazione in termine fisso gli atti indicati nella parte prima della tariffa e in caso d’uso quelli indicati nella parte seconda“: gli atti giudiziari, essendo disciplinati dall’art. 8, Tariffa, parte I, rientrano dunque nella prima categoria.
[14] Cfr. Cass. Civ., sez. V, sent. n. 19247/2012, ove si afferma che “il principio secondo cui quella di registro è imposta “d’atto” comporta, nel caso in cui l’atto da registrare sia una sentenza, che per stabilire i presupposti e i criteri della tassazione occorra fare riferimento al contenuto ed agli effetti che emergono dalla sentenza stessa, senza possibilità di utilizzare elementi ad essa estranei né di ricercare contenuti diversi da quelli su cui si sia formato il giudicato“.
[15] In tema di sentenza che dispone l’esecuzione in forma specifica dell’obbligo di concludere un contratto, si segnala la recente Cass. Civ., sez. V, ord. n. 27902/2018, che ha stabilito come “la sentenza ex art. 2932 c.c., che abbia disposto il trasferimento di un immobile in favore del promissario acquirente, subordinatamente al pagamento del corrispettivo pattuito, è soggetta ad imposta proporzionale e non in misura fissa, anche se ancora impugnabile, trovando applicazione l’art. 27 del d.P.R. n. 131 del 1986, alla stregua del quale non sono considerati sottoposti a condizione sospensiva gli atti i cui effetti dipendano dalla mera volontà dell’acquirente ovvero dall’iniziativa unilaterale del promittente acquirente“; in senso diametralmente opposto si segnala, tuttavia, l’orientamento in precedenza espresso da Cass. Civ., sez. V, ord. n. 18180/2013.
[16] Tra questi viene ricompresa anche la sentenza di accoglimento della revocatoria fallimentare di un pagamento eseguito dal fallito, come chiarito da costante giurisprudenza della Suprema Corte; in proposito si vedano, ex multis, Cass. Civ., sez. V, ord. n. 16814/2017 e Cass. Civ., sez. V, sent. N. 24954/2013.
[17] Cfr. Cass. Civ. sez. 5, ord. n. 32969/2018, ove si chiarisce come “i provvedimenti dell’Autorità giudiziaria recanti condanna al pagamento o alla restituzione di somme di denaro sono assoggettati, ai sensi dell’art. 8, comma 1, lett. b), della parte prima della tariffa allegata al d.P.R. n. 131 del 1986, a tassazione proporzionale, salvo che abbiano ad oggetto anche l’annullamento o la declaratoria di nullità dell’atto nel qual caso l’imposta deve essere determinata in misura fissa ai sensi della lett. e) del citato art. 8“.
[18] Vista la collocazione dell’inciso “ancorché portanti condanna alla restituzione di denaro o beni“, evidentemente riferibile ai soli provvedimenti che dichiarino la nullità o l’annullamento di un atto, si ritiene che le declaratorie di risoluzione di un atto che comportino trasferimenti di somme di denaro o di beni dovranno essere invece tassate in misura proporzionale.
[19] Ad esempio il provvedimento di omologa del concordato preventivo emesso dal Tribunale fallimentare, tipologia di provvedimento in relazione alla quale è intervenuta la Risoluzione n. 27 del 26.03.2012 dell’Agenzia delle Entrate confermando la tassazione in misura fissa, tranne che in caso di trasferimento dei beni al terzo assuntore: in quest’ultima ipotesi, infatti, a differenza di quanto si verifica nella procedura di concordato con cessione di beni o con garanzia, l’atto giudiziario di omologa produce effetti immediatamente traslativi e deve quindi essere tassato in misura proporzionale in quanto rientrante tra i provvedimenti giudiziari “recanti trasferimento o costituzione di diritti reali su beni immobili o su unità da diporto ovvero su altri beni e diritti“, ai sensi dell’art. 8, lett. a), Tariffa, parte I, T.U.R.; nello stesso senso, si veda Cass. Civ., sez. VI – V, ord. n. 3286/2018.
[20] Per una recente applicazione dei principi illustrati, si rinvia alla Risoluzione n. 22/E del 22.02.2017 dell’Agenzia delle Entrate, intervenuta a risolvere un quesito in ordine alla tassazione – in misura fissa o proporzionale – del decreto ingiuntivo recante condanna al pagamento di somme a favore del fideiussore precedentemente escusso dal creditore del rapporto obbligatorio principale, quest’ultimo ricadente in ambito IVA; sullo stesso tema, ancor più recente (a seguito dell’orientamento espresso dalle Sezioni Unite della Corte di Cassazione con sentenze n. 18520/21/22 del 10.07.2019) la Risoluzione n. 70 del 30.07.2019 dell’Agenzia delle Entrate.
[21] Sullo stesso tema, recependo gli insegnamenti della Consulta, è intervenuta Cass. Civ., sez. V, sent. n. 31409/2018, affermando che “in tema di imposta di registro, a seguito della sentenza della Corte costituzionale n. 177 del 2017 che ha dichiarato, “in parte qua”, l’illegittimità costituzionale dell’art. 8, comma 1, lett. c), della Tariffa, Parte prima, allegata al d.P.R. n. 131 del 1986, la decisione che definisce il giudizio di opposizione allo stato passivo del fallimento con l’accertamento di crediti derivanti da operazioni imponibili ai fini IVA deve essere assoggettata all’imposta in misura fissa, in conformità al principio di alternatività ex art. 40 dello stesso decreto“; in precedenza gli stessi giudici di legittimità si erano invece espressi per la tassazione in misura proporzionale, come emerge dalla lettura di Cass. Civ., sez. V, ord. n. 22502/2017.
[22] In tema di usucapione, si segnala una interessante pronuncia intervenuta a chiarire i rapporti tra imposta di registro ed imposta sulle successioni in una vicenda in cui la sentenza di usucapione era stata resa in favore degli eredi che avevano proseguito il processo originariamente instaurato dal de cuius: Cass. Civ., sez. V, n. 1554/2014.
[23] Si veda in proposito, ad esempio, la Risoluzione n. 119/E del 31.12.2014 dell’Agenzia delle Entrate, in tema di tassazione dell’atto fideiussorio enunciato in un decreto ingiuntivo.
[24] Per una concreta applicazione di tale norma, si veda la Risoluzione n. 46 del 05.07.2013 dell’Agenzia delle Entrate, in tema di determinazione della base imponibile degli atti di garanzia, reale o personale, formati per corrispondenza ed enunciati in atti giudiziari; sullo stesso tema, si veda anche Cass. Civ., sez. V, sent. n. 22230/2015, secondo cui “l’imposta di registro di un contratto enunciato in un atto giudiziario e non soggetto a registrazione a termine fisso si applica, a norma dell’art. 22, comma 3, del d.P.R. n. 131 del 1986, sulle sole prestazioni che, al tempo dell’uso, non siano state ancora eseguite, sicché la fideiussione formata per corrispondenza (e, come tale, soggetta a registrazione in caso di uso) va tassata nei limiti del valore del credito il cui pagamento sia stato ingiunto al debitore ed al fideiussore“.
Per una ulteriore applicazione pratica del principio – in una ipotesi di transazione soggetta a registrazione in caso d’uso, enunciata all’interno di un provvedimento giudiziario – si veda anche Cass. Civ., sez. V, sent. n. 24102/2014.
[25] Per una particolare applicazione del principio di solidarietà passiva tributaria in caso di litisconsorzio facoltativo, si veda la Risoluzione n. 82 del 21.11.2013 dell’Agenzia delle Entrate.
[26] Cfr. Cass. Civ., sez. V, ord. n. 29158/2018, nella parte in cui chiarisce che “l’art. 57, comma 1, del d.P.R. n. 131 del 1986, nella parte in cui prevede che sono tenute al pagamento dell’imposta di registro le parti in causa, deve intendersi riferito a tutti coloro che abbiano preso parte al giudizio, nei confronti dei quali la pronuncia giurisdizionale si è espressa nella parte dispositiva e la cui sfera giuridica sia in qualche modo interessata dagli effetti di tale decisione, in quanto la finalità di detta norma è quella di rafforzare la posizione dell’erario nei confronti dei contribuenti in vista della proficua riscossione delle imposte, salvo il diritto per ciascuno di essi di rivalersi nei confronti di colui che è civilmente tenuto al pagamento“.
[27] Modalità di compilazione del modello F24 e relativi codici tributo sono stati stabiliti con Risoluzione n. 57 del 18.07.2018 dell’Agenzia delle Entrate.
[28] Per alcune questioni in tema di registrazione a debito degli atti giudiziari nei quali sia parte in causa una amministrazione dello Stato, si veda la Risoluzione n. 95 del 19.11.2015 dell’Agenzia delle Entrate.
[29] Sul termine entro il quale il cancelliere dovrà procedere al recupero delle somme dovute, si veda Cass. Civ., sez. V, sent. n. 5966/2015, secondo cui “il procedimento di riscossione dell’imposta, in quanto condizionato all’acquisizione del carattere di definitività del provvedimento giudiziario ed affidato all’iniziativa del cancelliere dell’ufficio giudiziario e non dell’Amministrazione finanziaria, è incompatibile con il vincolo temporale di decadenza di cui all’art. 76, comma 2, del d.P.R. 26 aprile 1986, n. 131, sicché risulta applicabile il solo termine decennale di prescrizione previsto dall’art. 78 del medesimo d.P.R. n. 131 del 1986“.
[30] Per una interessante applicazione del descritto meccanismo in relazione al caso di un decreto ingiuntivo esecutivo, revocato nel procedimento di opposizione ex articolo 645 c.p.c., si veda la Risoluzione n. 122 del 07.11.2006 dell’Agenzia delle Entrate.
[31] Sulla provvisoria assoggettabilità ad imposta delle sentenze non ancora passate in giudicato, si veda, ex multis, Cass. Civ., sez. VI – V, ord. n. 12023/2018, secondo cui “ai sensi dell’art. 37, comma 1, del d.P.R. 26 aprile 1986, n. 131, la sentenza che definisce il giudizio – anche solo parzialmente e pur non passata in giudicato – è soggetta a tassazione, sicché l’Ufficio del registro provvede legittimamente alla liquidazione, emettendo il relativo avviso, che è impugnabile per vizi, formali o sostanziali, inerenti all’atto in sé, al procedimento che lo ha preceduto, oppure ai presupposti dell’imposizione. Né l’eventuale riforma, totale o parziale, della decisione nei successivi gradi di giudizio, e fino alla formazione del giudicato, incide sull’avviso di liquidazione, integrando, piuttosto, un autonomo titolo per l’esercizio dei diritti al conguaglio o al rimborso dell’imposta da far valere in via autonoma e non nel procedimento relativo all’avviso di liquidazione“.